
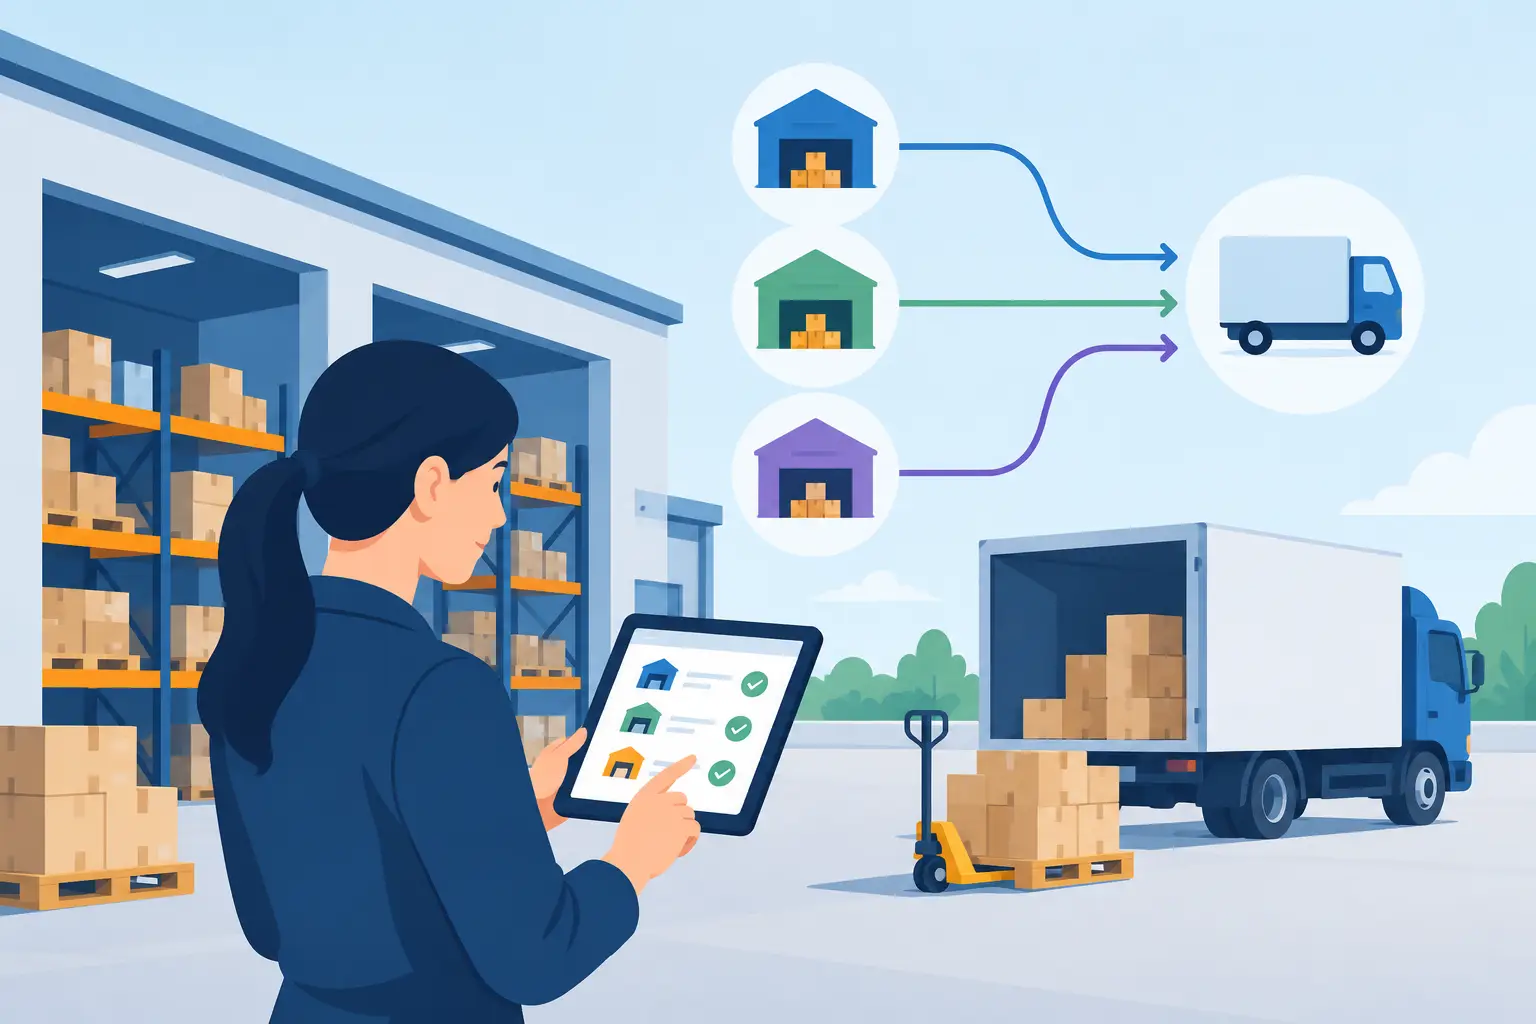
Organizar entregas por almacén exige algo más preciso que saber cuántas piezas aparecen disponibles. Cada salida debe conservar el pedido que la originó, el almacén responsable, lo realmente surtido, la evidencia de entrega y el saldo pendiente. Cuando estas referencias se separan, ventas promete mercancía ya comprometida, almacén recaptura instrucciones y facturación trabaja con cantidades distintas. Un control de liberación conecta esas etapas sin imponer a todas las empresas el mismo recorrido comercial.
Problema operativo: una existencia no acredita una entrega
El inventario disponible responde qué puede comprometerse; el surtido identifica qué se preparó; la salida registra qué dejó el almacén; y la recepción confirma qué recibió el cliente o la ubicación destino. Aunque los cuatro eventos se relacionan, no deben convertirse en un solo estatus. Marcar un pedido como entregado al imprimir una lista de surtido oculta faltantes, sustituciones y mercancía todavía en tránsito.
La recaptura aparece cuando ventas envía instrucciones por correo o mensajería, el almacenista arma otra hoja y administración vuelve a escribir los conceptos al facturar. Además del tiempo invertido, cada copia abre diferencias en unidades, precios, lotes, almacén, domicilio y responsable. La solución no es añadir más formatos: es definir un documento origen y registrar únicamente el evento nuevo.
Este artículo se concentra en la liberación y la evidencia física. La guía de cotizaciones conectadas a inventario cubre la promesa comercial; el contenido sobre facturación e inventarios sin recapturas desarrolla el efecto posterior en existencias y CFDI.
Datos y documentos que deben prepararse
Antes de liberar mercancía, reúna la identidad de la empresa y del cliente, número de pedido, almacén asignado, domicilio de entrega, fecha acordada, productos, unidades, cantidades, observaciones y persona responsable. Si el control operativo lo requiere, agregue lote, serie, caducidad, ubicación, unidad logística o referencia de transporte. No todos los negocios necesitan el mismo detalle; capture sólo el que pueda validarse y conservarse.
Defina también los documentos que formarán la trazabilidad: pedido autorizado, orden u ola de surtido, registro de salida, evidencia de entrega o recepción, devolución y documento comercial o fiscal relacionado. La página de Inventarios, almacenes y existencias presenta el alcance funcional. Para revisar soluciones relacionadas, consulte el Centro de soluciones.
Flujo recomendado para controlar cada liberación
1. Asigne el almacén con información vigente
La asignación debe considerar existencia utilizable, pedidos ya comprometidos, ubicación del cliente y restricciones reales del producto. Evite decidir sólo con el total corporativo: diez piezas distribuidas en tres almacenes no equivalen a diez piezas listas para una sola entrega. Si la operación permite reasignar, registre quién cambió el almacén y por qué.
2. Forme una ola de surtido revisable
Agrupe las salidas que el equipo puede preparar en un periodo y muestre pedido, prioridad, ubicación y cantidad pendiente. Una ola no necesita ser compleja; puede ser una lista controlada con estado. Su función es impedir que dos personas surtan el mismo pedido o que una urgencia borre el orden de los demás compromisos.
El surtidor registra cantidades preparadas y diferencias, no vuelve a capturar cliente ni conceptos. Si encuentra daño, faltante, sustitución o ubicación vacía, abre una excepción. Ventas recibe una respuesta concreta antes de prometer otra fecha, mientras inventarios conserva la razón de la diferencia.
3. Valide antes de liberar la salida
La liberación confirma que el pedido, el producto y la cantidad coinciden con lo preparado. Según tamaño, riesgo y permisos, la misma persona puede preparar y liberar; la doble autorización no debe imponerse como requisito general. Cuando la empresa sí la active, conviene distinguir responsables y conservar ambos eventos.
Una validación útil revisa almacén, pedido, cantidades, destino y observaciones críticas. Los cambios de última hora deben regresar al registro correspondiente. Alterar a mano una impresión deja al sistema con un dato y a la mercancía con otro.
4. Registre salida, tránsito y recepción por separado
La salida indica cuándo y desde dónde dejó de estar disponible la mercancía conforme a la regla operativa autorizada. Si existe transporte o una entrega posterior, mantenga un estado de tránsito. La recepción agrega fecha, cantidad recibida, persona o referencia y cualquier incidencia. Así puede distinguirse un faltante de almacén, una diferencia de transporte y un rechazo del cliente.
Cuando el movimiento entre ubicaciones no constituye una venta, use el flujo interno que corresponda y no invente un pedido de cliente para descontar existencias. Si hay traslado de bienes y pudiera aplicar información fiscal adicional, el responsable debe revisar el supuesto concreto antes de emitir cualquier CFDI o complemento.
5. Mantenga visible el saldo por entregar
Una entrega parcial debe reducir la cantidad pendiente sin cerrar el pedido completo. Conserve producto, cantidad solicitada, cantidad acumulada entregada y saldo. También registre si el resto queda programado, sustituido o cancelado mediante una decisión autorizada. Crear otro pedido para completar lo faltante rompe la trazabilidad y puede duplicar la demanda.
6. Concilie entrega, factura y cobranza
Antes de cerrar la operación, compare lo entregado, lo facturado y lo cobrado. No todas las empresas facturan en el mismo momento ni requieren pasar por remisión; el flujo debe conservar la flexibilidad comercial existente. El control consiste en explicar las diferencias, no en obligar una secuencia única.
Facturación reutiliza los datos validados del ciclo comercial y aplica el criterio fiscal autorizado. Cobranza recibe el documento vigente y el saldo correspondiente. Una cola diaria de entregas sin facturar, facturas sin evidencia de entrega y pedidos con saldo evita que las excepciones se descubran hasta el cierre mensual.
Caso práctico: un pedido atendido desde dos almacenes
Una distribuidora recibe un pedido de doce unidades. El almacén norte puede surtir ocho y el almacén centro dispone de cuatro. Ventas mantiene un solo compromiso comercial, pero operación crea dos liberaciones vinculadas al mismo pedido. Cada almacén prepara su cantidad, registra la salida y conserva su evidencia; el cliente recibe primero ocho unidades y después las cuatro restantes.
El pedido muestra ocho entregadas y cuatro pendientes después del primer movimiento. Cuando llega la segunda entrega, el saldo queda en cero. Administración puede revisar qué cantidades corresponde documentar conforme a la política comercial y al criterio fiscal validado. Cobranza observa los comprobantes y pagos aplicables sin confundir la segunda entrega con una venta nueva.
Si una unidad llega dañada, la incidencia queda ligada a la liberación concreta. Inventarios no ajusta otro almacén y ventas no recaptura el pedido completo. La evidencia permite decidir devolución, reemplazo o la acción comercial autorizada sin perder el origen.
Errores comunes y sus consecuencias
Descontar al cotizar. Distorsiona la disponibilidad antes de un compromiso. Confundir surtido con entrega. Oculta mercancía preparada pero no recibida. Cerrar un pedido parcial. Borra el saldo operativo. Corregir sólo en papel. Separa el inventario del movimiento real. Crear pedidos duplicados. Infla demanda y dificulta la cobranza.
También falla el proceso cuando la factura se usa como única evidencia de salida o cuando una cancelación fiscal devuelve existencias automáticamente. La emisión, el movimiento físico, la devolución y el saldo comercial son eventos distintos. Si se mezclan, aparecen existencias negativas, entregas repetidas, reclamos sin responsable, documentos fiscales desconectados y cierres contables que requieren reconstrucción manual.
Cómo ayuda SOATI E-Factura® Plataforma Fiscal
SOATI E-Factura® Plataforma Fiscal permite relacionar clientes, productos, cotizaciones, pedidos, almacenes, existencias, surtidos, entregas, CFDI, cobranza y reportes conforme a los módulos, la configuración y los permisos habilitados. El equipo reutiliza datos del documento origen y registra los eventos posteriores sin reconstruir la operación en archivos separados.
La vista conectada facilita consultar qué almacén debe atender, qué salió, qué sigue pendiente, qué documento se emitió y qué saldo permanece abierto. Esto apoya la revisión administrativa y la continuidad entre áreas, pero no sustituye la definición de políticas comerciales, controles internos ni criterios fiscales y contables. Consulte también la solución de Inventarios y abastecimiento y el recorrido de Ventas e inventarios.
Checklist antes de cerrar una entrega
- El pedido autorizado y la empresa correcta están identificados.
- El almacén asignado conserva existencia utilizable.
- La ola de surtido evita duplicar la preparación.
- Las cantidades preparadas y sus diferencias fueron registradas.
- La liberación conserva responsable, fecha y destino.
- La salida, el tránsito y la recepción tienen estados distinguibles.
- La entrega parcial mantiene visible el saldo por producto.
- La evidencia quedó vinculada al pedido y al almacén.
- Entrega, factura y cobranza fueron conciliadas.
- Las excepciones conservan responsable y siguiente acción.
Convierta la próxima salida en un registro trazable
Elija un pedido abierto y siga sus referencias desde la asignación del almacén hasta la recepción. Si alguna etapa depende de volver a escribir datos o de un mensaje sin relación documental, ahí existe una ruptura. Puede Activar mis 5 timbres gratis o seleccionar Prueba el Sistema para conocer el flujo disponible.
Nota fiscal prudente
Esta guía describe control operativo y no sustituye asesoría fiscal, contable o legal. El momento de emisión, tipo de CFDI, Carta Porte cuando proceda, impuestos, devoluciones, notas de crédito, cancelaciones y registro contable deben validarse con el contador o asesor según la operación y la documentación oficial aplicable.