
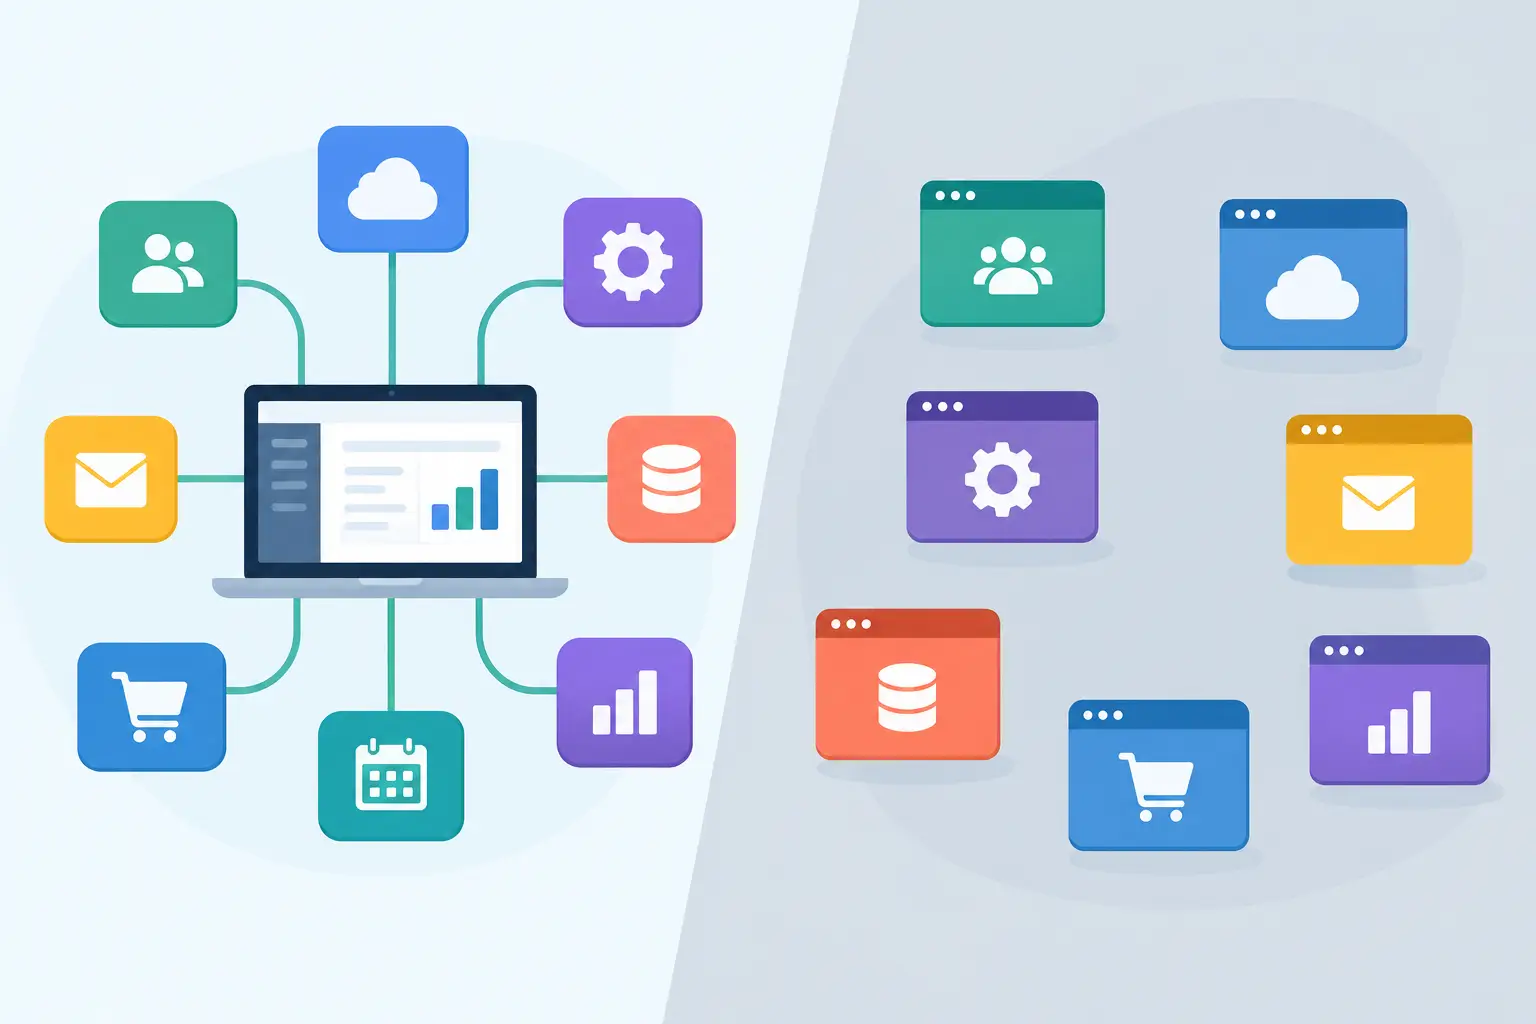
Los módulos integrados convienen cuando varias áreas necesitan continuar una misma operación sin reconstruirla en cada herramienta. Los sistemas separados pueden seguir siendo adecuados si resuelven una función especializada y existe una entrega de información controlada. Para administradores y responsables de empresas mexicanas, la decisión es identificar qué debe recibir la siguiente persona, cuándo lo necesita y cómo se atiende una diferencia. Comparar esos puntos permite conectar lo necesario sin reemplazar herramientas útiles ni activar procesos que el negocio no utiliza.
El problema operativo está entre una etapa y la siguiente
Ventas puede considerar terminado su trabajo al confirmar un pedido, mientras almacén espera instrucciones de surtido y administración necesita saber qué cantidades están listas para facturar. Ninguna pantalla está necesariamente equivocada: cada una responde una pregunta distinta. El problema aparece cuando se usa el estado de una etapa como autorización para ejecutar otra.
Compartir una base de información ayuda, pero no define por sí solo quién confirma una entrega o revisa una diferencia. Tampoco dos aplicaciones separadas implican descontrol inevitable. La comparación útil examina cómo se conserva la referencia de origen, qué resultado se entrega y qué sucede cuando el siguiente responsable no puede aceptarlo.
Tres enfoques que pueden funcionar, con condiciones diferentes
Módulos dentro de una misma plataforma
Este enfoque resulta pertinente cuando el pedido, las existencias y la preparación del documento fiscal necesitan consultarse durante la operación diaria. Permite reutilizar información y seguir referencias dentro del alcance habilitado. Antes de elegirlo, confirma que el recorrido admite las etapas reales del negocio, sus permisos y las excepciones habituales; tener más módulos no justifica imponer más pasos.
Herramientas independientes con entregas documentadas
Una aplicación especializada puede mantenerse si cubre bien su función y el intercambio no impide continuar el trabajo. Por ejemplo, el responsable contable puede recibir un expediente preparado desde otra herramienta. Deben quedar claros el contenido del expediente, el corte, la persona que lo recibe y la forma de devolver diferencias. El archivo enviado no acredita que el receptor haya terminado su revisión.
Un sistema de origen con integración para una función concreta
También es posible conservar el sistema donde nace la operación y conectarlo con un servicio específico. Conviene cuando existe una necesidad delimitada y un equipo capaz de revisar el contrato de intercambio. La conexión debe regresar resultados identificables; enviar datos en una sola dirección deja pendiente saber si la siguiente etapa terminó o requiere atención.
Datos y documentos para comparar sin una demostración artificial
Prepara un expediente representativo, sin contraseñas ni certificados, y describe los resultados que esperas revisar. Para una evaluación comercial, utiliza información de ejemplo o documentos ya existentes debidamente protegidos; no hace falta emitir comprobantes nuevos para comprobar una explicación.
- Recorrido actual y etapas que realmente utiliza la empresa.
- Pedido, entrega o documento que identifica el origen, con su referencia.
- Datos indispensables para continuar: empresa, cliente, conceptos, cantidades y condiciones aplicables.
- Estado que autoriza cada acción y evidencia que lo respalda.
- Responsable de recibir información y responsable de resolver diferencias.
- Frecuencia necesaria de consulta y tratamiento acordado para información incompleta.
Incluye una excepción conocida: un documento enviado sin una referencia, una entrega parcial o una diferencia detectada después del corte. La evaluación debe explicar cómo se atiende esa situación, no limitarse a mostrar un recorrido donde nunca falta información.
Flujo paso a paso para elegir qué conectar primero
- Delimita una entrega entre áreas. Escoge el punto donde alguien debe esperar o reconstruir antecedentes. No intentes resolver toda la empresa en la misma decisión.
- Escribe el resultado esperado. Define qué documento, referencia y estado necesita la persona que continúa. Distingue lo indispensable de los datos útiles sólo para análisis posterior.
- Acuerda cuándo se acepta. Establece cómo se confirma que la información corresponde a la empresa y operación correctas. Si está incompleta, debe existir un motivo de devolución comprensible.
- Compara los tres enfoques con la misma excepción. Observa cómo llega la información, quién detecta el faltante y dónde consulta su resolución. No atribuyas una ventaja a una opción que sólo mostró el caso sencillo.
- Revisa el mantenimiento del intercambio. Pregunta quién atenderá un cambio de campos o una interrupción. Una conexión requiere seguimiento; una entrega manual necesita disciplina y responsables disponibles.
- Autoriza un alcance acotado. Documenta lo que quedará conectado, lo que permanecerá fuera y las diferencias que impedirán continuar. Amplía después de comprobar el recorrido elegido.
Si el punto crítico es pasar del pedido al surtido, revisa el alcance de ventas e inventarios relacionados. Si el sistema de origen ya resuelve la operación comercial, la integración fiscal con un ERP existente representa una alternativa diferente, no una obligación de sustituirlo.
Caso práctico común: el expediente llegó, pero no fue aceptado
En este ejemplo hipotético, una distribuidora prepara pedidos y entregas, mientras su responsable contable trabaja en una herramienta especializada. Al cierre del periodo recibe archivos por distintos canales. Algunos incluyen el documento comercial, pero carecen de la referencia necesaria para relacionarlo con el comprobante y aclarar una diferencia.
La administración identifica dos necesidades. Durante el día, ventas y almacén necesitan consultar el mismo pedido para coordinar cantidades. Para la revisión contable, en cambio, necesitan entregar un expediente completo y recibir las observaciones del profesional. No son necesariamente dos problemas que deban resolverse reemplazando todas las herramientas.
El equipo evalúa la continuidad entre pedido y entrega dentro del alcance disponible. Para el expediente externo acuerda una relación de documentos, un corte y un responsable que atienda faltantes. Comprueba la propuesta con un caso donde falta una referencia: si nadie puede localizar el origen o devolver la observación, el intercambio todavía no está resuelto.
La decisión se apoya en lo que cada persona necesita para continuar. Este caso no atribuye resultados, ahorros ni experiencias a clientes reales; muestra por qué una empresa puede combinar procesos relacionados con una función especializada separada.
Errores que dejan el aislamiento intacto
Confundir acceso con integración. Dar a todos una cuenta no asegura que encuentren el documento correcto. Comprueba las referencias y permisos que necesita cada responsable, sin ampliar accesos indiscriminadamente.
Considerar terminado lo que sólo fue enviado. Un archivo compartido o una solicitud recibida pueden seguir pendientes de revisión. Si se borra esa distinción, el equipo avanza con información que todavía no está aceptada.
Conectar catálogos sin revisar equivalencias. Dos nombres parecidos no demuestran que representen el mismo producto o unidad. Una correspondencia incorrecta puede trasladar una diferencia a más documentos.
Repetir una acción para obtener una respuesta. Ante un resultado fiscal incierto, primero consulta y concilia el intento existente. Un PDF o correo pendiente no justifica emitir otra factura para completar el expediente.
Cómo ayuda SOATI E-Factura® Plataforma Fiscal
SOATI E-Factura® Plataforma Fiscal permite trabajar con cotizaciones, pedidos directos o convertidos y su continuidad hacia entregas y facturación, según configuración y permisos. El usuario prepara la operación, revisa sus cantidades y conserva referencias para consultar el documento que la originó. No exige que todas las ventas recorran una remisión intermedia.
Inventarios organiza existencias y movimientos por almacén; la preparación fiscal mantiene sus propias validaciones. Para una empresa que conserva un sistema externo, la API atiende el contrato habilitado: recibe el XML fiscal preparado y firmado por el origen y permite consultar resultados y documentos. No transforma cualquier pedido en una factura ni constituye un conector universal.
Estas posibilidades deben contrastarse con la necesidad elegida, no presentarse como automatización completa de todas las áreas. El acceso web requiere internet. La revisión contable del expediente, sus diferencias y su tratamiento profesional sigue correspondiendo a la persona responsable.
Checklist para aceptar una conexión o conservar una separación
- La entrega entre etapas tiene un resultado concreto y localizable.
- Se conoce quién prepara, quién recibe y quién atiende una devolución.
- La referencia permite volver al documento de origen.
- Los estados pendientes no se confunden con resultados confirmados.
- La excepción elegida puede resolverse sin duplicar la operación.
- El alcance excluye módulos y pasos que la empresa no necesita.
Si después necesitas definir campos, respuestas y seguimiento entre aplicaciones, continúa con la guía para integrar CFDI con un ERP conservando referencias. Ese trabajo técnico viene después de identificar qué intercambio debe funcionar.
Empieza por la entrega que hoy interrumpe el trabajo
Ubica la solución pertinente en el Centro de soluciones. Puedes explorar el entorno con Prueba el Sistema o comenzar mediante Activar mis 5 créditos gratis. Lleva a la revisión el resultado que necesita tu siguiente responsable, no una lista de funciones sin relación con la operación.
Precaución fiscal y contable
Relacionar documentos no acredita por sí solo su tratamiento fiscal, el registro contable correcto ni una presentación ante la autoridad. El contador o asesor debe revisar el caso real antes de autorizar ajustes o emisiones. Una evaluación de software no sustituye esa decisión ni requiere efectuar operaciones fiscales de prueba.